
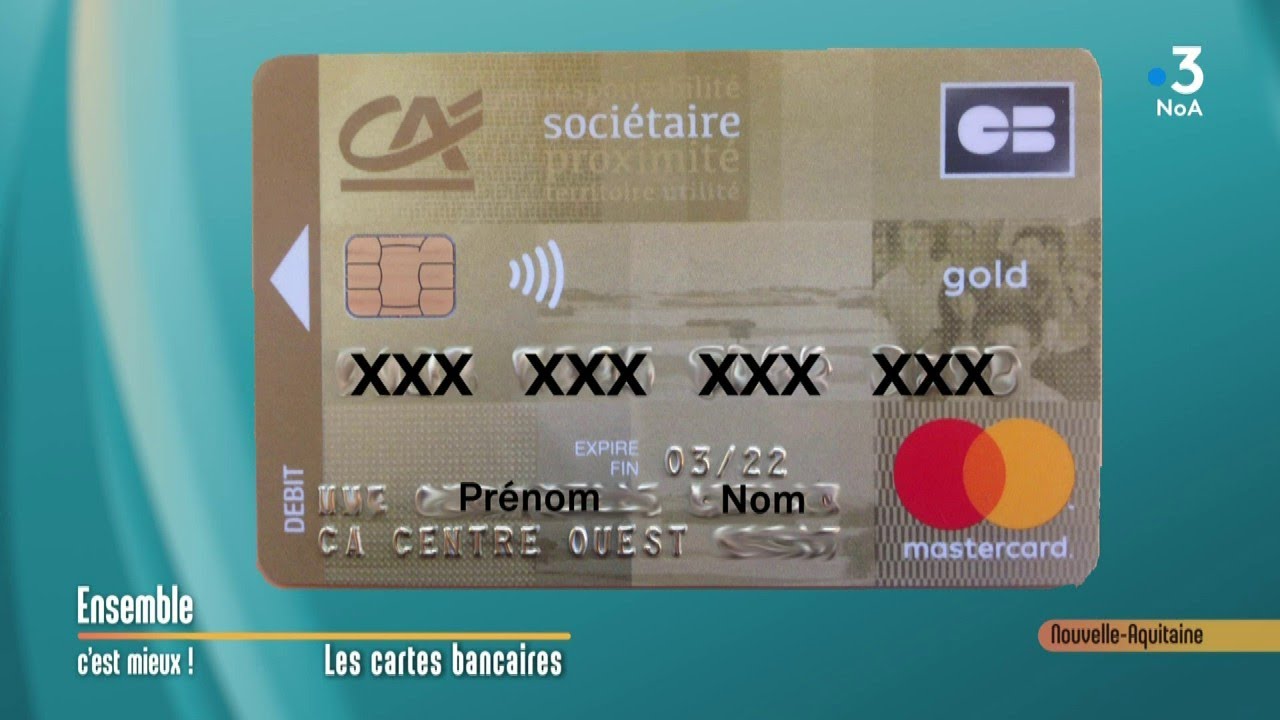
- Renouvellement : la banque envoie la nouvelle carte bancaire automatiquement, en général dans les semaines qui précèdent la date d’expiration.
- Activation : une première opération avec saisie du code (paiement chez un commerçant ou retrait au distributeur) suffit le plus souvent. Le sans contact ne fonctionne qu’après.
- Code secret : il est habituellement conservé lors d’un simple renouvellement, mais change après une perte ou un vol.
- À faire ensuite : mettre à jour les abonnements et les sites marchands, puis découper l’ancienne carte à travers la puce.
Une nouvelle carte bancaire arrive dans trois situations : la carte actuelle expire, elle a été perdue, volée ou endommagée, ou vous avez choisi une autre offre. Dans les trois cas, la démarche tient en quelques gestes : vérifier le courrier, signer la carte, l’activer par une opération avec code, puis mettre à jour les services qui prélèvent sur elle. Ce qui varie, c’est le numéro, le code confidentiel et le délai. Ce guide détaille chaque situation, les nouveautés techniques qui équipent les cartes bancaires en 2026 (empreinte digitale, cryptogramme dynamique, encoche tactile) et les erreurs qui font échouer un paiement au mauvais moment.
Pourquoi vous recevez une nouvelle carte bancaire
Le cas le plus courant reste le renouvellement à échéance. Une carte est émise pour une durée limitée, souvent trois ans en France, parfois deux ou quatre selon l’établissement et la gamme. Quelques semaines avant la fin du mois inscrit au recto, la banque fabrique et expédie la remplaçante sans que vous ayez à la demander. L’ancienne reste utilisable jusqu’au dernier jour du mois d’expiration, ce qui laisse le temps de faire la transition.
Le deuxième cas est le remplacement après opposition. Perte, vol, utilisation frauduleuse ou piste et puce devenues illisibles : la carte d’origine est bloquée définitivement et une nouvelle est commandée. Elle porte alors un autre numéro et, très souvent, un nouveau code. Le délai est un peu plus long qu’un renouvellement classique, car la fabrication démarre au moment de l’opposition.
Troisième situation : vous décidez de souscrire une nouvelle carte, soit pour remplacer la vôtre par une gamme différente, soit pour en ajouter une seconde (carte pour un conjoint, carte dédiée aux achats en ligne, carte professionnelle). Là, c’est vous qui lancez la demande, en agence, par téléphone ou depuis l’espace client.
Activer une nouvelle carte bancaire en cinq gestes
Les banques ne procèdent pas toutes de la même façon, mais le parcours suit presque toujours la même logique :
- Contrôler le pli. L’enveloppe doit être intacte et la carte au bon nom. Un courrier ouvert ou abîmé justifie un appel immédiat au conseiller.
- Signer le panonceau au verso quand la carte en comporte un. Les modèles récents l’ont parfois supprimé, mais la signature reste demandée sur ceux qui le prévoient.
- Confirmer la réception si votre banque l’exige. Certaines demandent une validation dans l’application mobile ou l’espace en ligne avant toute utilisation.
- Réaliser une première opération avec code : un paiement sur un terminal chez un commerçant ou un retrait dans un distributeur. Cette transaction « réveille » la puce et transmet les paramètres de la carte.
- Tester le sans contact lors d’un achat suivant. Il reste désactivé tant que la première opération avec saisie du code n’a pas eu lieu, ce qui surprend souvent les porteurs.
Les néobanques et les comptes sans banque, comme Nickel, proposent souvent une activation directement dans l’application, avec affichage du code à l’écran. Le principe de la première opération sécurisée reste néanmoins le même.
Numéro, code, cryptogramme : ce que la nouvelle carte modifie
C’est le point qui génère le plus d’incertitudes. Tout dépend du motif de l’envoi :
| Élément | Renouvellement à échéance | Remplacement après perte ou vol | Changement de gamme |
|---|---|---|---|
| Numéro de carte | Souvent identique, parfois modifié | Toujours nouveau | Généralement nouveau |
| Date d’expiration | Nouvelle | Nouvelle | Nouvelle |
| Cryptogramme visuel | Nouveau | Nouveau | Nouveau |
| Code confidentiel | Le plus souvent conservé | Nouveau code envoyé à part ou consultable dans l’application | Variable selon la banque |
| Plafonds | Repris | Repris en principe | Ceux de la nouvelle offre |
Même lorsque le numéro reste le même, la date d’expiration et le cryptogramme changent. Pour un site marchand, c’est donc une autre carte, et c’est là que les ennuis commencent.
Abonnements et paiements enregistrés après le changement de carte
Plateformes de streaming, assurance réglée par carte, recharge de téléphone, péage, parking, applications de transport : beaucoup de services stockent les données de votre carte pour débiter automatiquement chaque mois. Lorsque la carte expire, une partie de ces paiements échoue. Les réseaux Visa et Mastercard disposent de services de mise à jour automatique que certaines banques activent, mais leur couverture n’est jamais complète. Mieux vaut ne pas compter dessus.
La méthode la plus sûre consiste à dresser, le jour où la nouvelle carte arrive, la liste des prélèvements par carte visibles sur vos trois derniers relevés. Il suffit ensuite de remplacer les coordonnées dans chaque compte client. Pensez aussi aux portefeuilles mobiles (Apple Pay, Google Pay, Paylib) : la carte doit parfois y être ajoutée à nouveau, surtout après un remplacement avec changement de numéro.
Les prélèvements SEPA, eux, ne sont pas concernés. Ils reposent sur votre IBAN et non sur la carte, ce qui explique qu’une facture d’électricité continue d’être réglée alors qu’un abonnement en ligne se bloque.
Souscrire une nouvelle carte bancaire ou monter en gamme
Changer de carte sans attendre l’échéance est possible à tout moment. Dans la plupart des grands réseaux, la demande se fait depuis l’espace client, rubrique cartes : La Banque Postale, le Crédit Agricole ou BNP Paribas proposent ce parcours en ligne, avec un conseiller en relais si la carte demandée suppose une étude du dossier. Une carte haut de gamme comme la Visa Infinite ou la Mastercard World Elite est en effet réservée à des revenus ou des encours minimum, alors qu’une carte Visa Classic ou une carte à autorisation systématique est accessible à presque tous les profils.
Avant de signer, comparez trois éléments plutôt que le seul prix affiché : la cotisation annuelle réelle (une fois les remises de bienvenue terminées), les plafonds de paiement et de retrait, et les garanties incluses. Les assurances voyage, l’assistance médicale à l’étranger ou l’extension de garantie ont de la valeur pour un grand voyageur, beaucoup moins pour quelqu’un qui paie surtout ses courses. Le débit immédiat ou différé mérite aussi réflexion : le différé lisse la trésorerie, mais il peut masquer des dépenses accumulées en fin de mois.
Pour les professionnels, la carte s’inscrit souvent dans une relation bancaire plus large. Un commerçant qui négocie son financement de départ, en se demandant par exemple Quel prêt pour ouvrir un commerce, obtiendra parfois de meilleures conditions sur ses moyens de paiement en regroupant les sujets. Plus largement, la carte fait partie des éléments examinés lors d’une demande de Prêt bancaire, car elle renseigne la banque sur la gestion courante du compte.
Carte bancaire à empreinte digitale et autres innovations en 2026
Les cartes émises aujourd’hui ne ressemblent plus tout à fait à celles de 2014. Plusieurs évolutions se généralisent ou sont en test :
- La carte bancaire à empreinte digitale. Un capteur intégré remplace la saisie du code : on pose le doigt sur la carte au moment du paiement. Des expérimentations ont eu lieu en France depuis 2021, mais la diffusion reste limitée en 2026, notamment pour des raisons de coût de fabrication.
- Le cryptogramme dynamique. Un mini-écran affiche un code à trois chiffres qui se renouvelle régulièrement, ce qui rend inutilisables les données volées sur internet.
- L’encoche tactile. Une petite découpe sur la tranche aide les personnes malvoyantes à insérer la carte dans le bon sens.
- Les cartes sans numéro visible. Les données sont consultables dans l’application, pas sur le plastique, pour limiter les fraudes par simple photo de la carte.
- Les matériaux recyclés et les formats verticaux, désormais proposés par de nombreuses banques.
Ces options dépendent de l’offre choisie. Si l’une d’elles vous intéresse, la question à poser à votre conseiller est simple : est-elle disponible sur ma gamme actuelle, et à quel coût ?
Les erreurs fréquentes avec une nouvelle carte bancaire
La première erreur consiste à jeter l’ancienne carte entière. Même expirée, elle porte un numéro qui peut rester identique sur la nouvelle. Il faut la découper en plusieurs morceaux, en coupant à travers la puce et la piste magnétique.
La deuxième est de laisser la nouvelle carte dans son enveloppe jusqu’au dernier jour. Si elle présente un défaut, vous découvrez le problème à la caisse, au moment où l’ancienne ne fonctionne plus. Une carte qui refuse soudain de passer n’est pas forcément perdue : l’article sur la Carte bancaire démagnétisée explique comment distinguer une puce endommagée d’un simple blocage.
Troisième piège : ne pas réagir quand la carte n’arrive pas. Si le renouvellement n’est pas reçu à quelques jours de l’échéance, contactez la banque. Un pli égaré peut tomber entre de mauvaises mains, et la banque préférera faire opposition puis réémettre une carte. À l’inverse, si c’est vous qui tombez sur la carte d’un autre, les bons réflexes sont rappelés dans notre article Que faire si vous trouvez une carte bancaire égarée.
Enfin, méfiez-vous des messages qui exploitent l’envoi d’une carte : SMS annonçant une « activation obligatoire » via un lien, faux appel du service fraude réclamant un code reçu par téléphone. Une banque ne demande jamais votre code confidentiel, ni par message, ni au téléphone. En cas de doute, raccrochez et rappelez le numéro habituel de votre agence. En cas de perte ou de vol avant opposition, la réglementation prévoit en principe une franchise limitée à la charge du porteur, sauf négligence grave : votre banque reste l’interlocutrice à consulter pour connaître votre situation précise.
Combien de temps met une nouvelle carte bancaire pour arriver ?
Un renouvellement arrive en général dans le mois qui précède l’expiration. Après une opposition, comptez le plus souvent entre quelques jours et deux semaines selon la banque et le mode d’envoi (courrier simple, recommandé ou retrait en agence).
Peut-on encore payer avec l’ancienne carte une fois la nouvelle reçue ?
Oui, lors d’un renouvellement, l’ancienne carte fonctionne jusqu’au dernier jour du mois d’expiration. Après une opposition, en revanche, elle est bloquée immédiatement et ne doit plus être utilisée.
Le remplacement d’une carte bancaire est-il facturé ?
Le renouvellement à échéance est compris dans la cotisation annuelle. Un remplacement anticipé, après perte ou détérioration, peut être facturé selon la grille tarifaire de votre établissement, consultable dans la plaquette des tarifs.
Pourquoi le paiement sans contact ne fonctionne-t-il pas sur la carte reçue ?
Le sans contact s’active seulement après une première opération réalisée avec saisie du code confidentiel. Un retrait au distributeur ou un paiement en insérant la carte suffit à le débloquer.
Que faire si le code confidentiel de la nouvelle carte n’est jamais arrivé ?
Vérifiez d’abord dans l’application de la banque : beaucoup permettent désormais de consulter le code de façon sécurisée. Sinon, demandez une réédition du code à votre conseiller plutôt que de tenter des combinaisons, car trois erreurs bloquent la carte.