
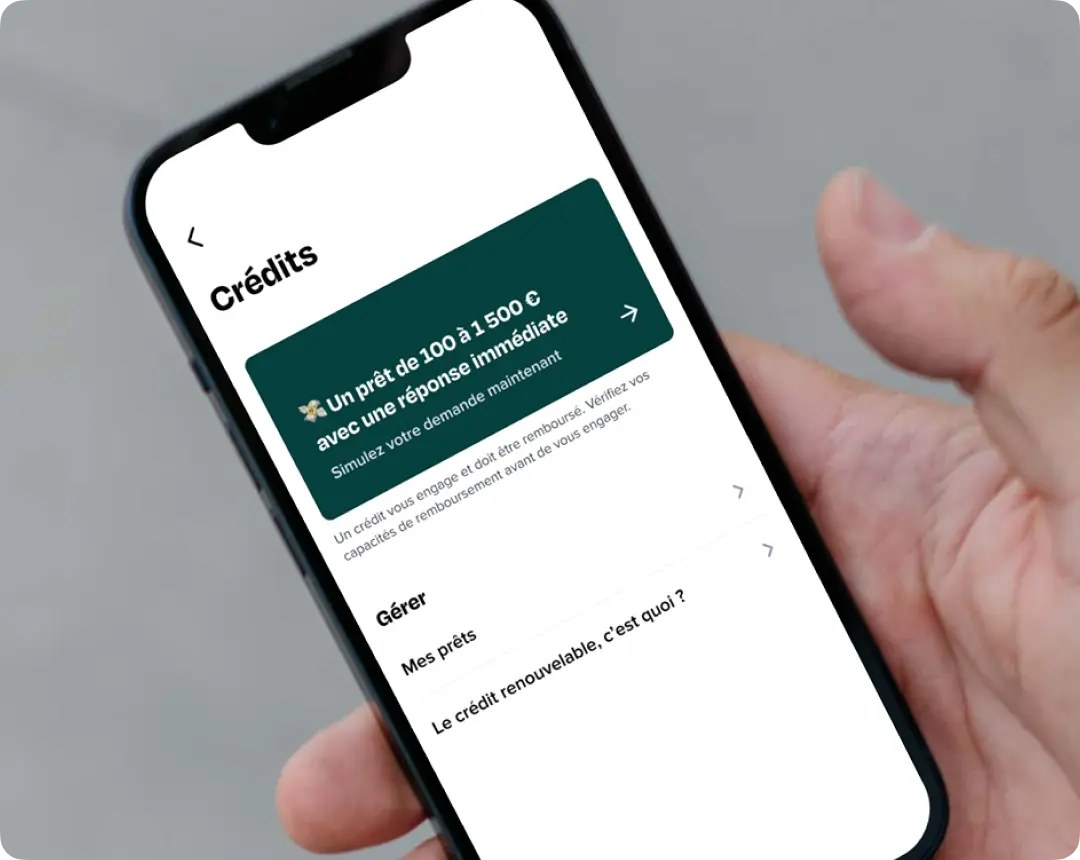
Un prêt bancaire rapide se décroche aujourd’hui en ligne, avec une réponse de principe en quelques minutes. L’argent, lui, n’arrive pas toujours aussi vite : pour un crédit à la consommation classique, la loi impose un délai minimal avant le versement, ce qui place l’arrivée des fonds autour de 8 à 15 jours. Pour un besoin de quelques centaines d’euros, le mini prêt peut être versé sous 24 à 48 heures. Le bon choix dépend donc du montant, de l’urgence réelle et de votre capacité à rembourser sans fragiliser votre budget. Voici comment raccourcir chaque étape sans tomber dans les offres douteuses.
- Réponse de principe : immédiate ou en moins de 24 heures pour une demande de crédit en ligne.
- Versement d’un prêt personnel : pas avant 7 jours après l’acceptation de l’offre, soit 8 à 15 jours au total.
- Mini prêt (50 à 1 000 euros) : virement possible sous 24 à 48 heures, avec un coût souvent plus élevé.
- Réserve de crédit renouvelable déjà ouverte : fonds disponibles quasi instantanément.
- Accélérateur principal : un dossier complet et des justificatifs lisibles dès le premier envoi.
Prêt bancaire rapide en 2026 : les délais réels selon le type de crédit
La promesse de rapidité affichée par les établissements recouvre en réalité trois moments distincts : la réponse à la demande, la signature électronique de l’offre et le versement sur votre compte. Les deux premiers se sont considérablement accélérés grâce au numérique. Le troisième reste encadré par le Code de la consommation, qui interdit en principe au prêteur de verser quoi que ce soit pendant les sept jours suivant votre acceptation. Ce garde-fou existe pour vous laisser le temps de réfléchir, et il explique pourquoi un prêt personnel « express » ne l’est jamais totalement.
| Formule | Montant habituel | Réponse | Arrivée des fonds |
|---|---|---|---|
| Mini prêt de courte durée | 50 à 1 000 € | Quelques minutes | 24 à 48 heures |
| Tirage sur crédit renouvelable existant | Selon la réserve disponible | Aucune nouvelle étude | Immédiat à 48 heures |
| Prêt personnel en ligne | 1 000 à 75 000 € | Immédiate (accord de principe) | 8 à 15 jours |
| Crédit affecté (auto, travaux, équipement) | Selon le bien financé | En magasin ou en ligne | Possible dès 3 jours sur demande de livraison immédiate |
| Prêt en agence bancaire | Variable | 2 à 10 jours | 2 à 4 semaines |
Ces fourchettes sont indicatives : un justificatif illisible, un week-end ou un contrôle supplémentaire suffit à rallonger le calendrier de plusieurs jours.
Mini prêt, prêt personnel ou crédit renouvelable : quelle formule pour un besoin urgent
Le mini prêt répond à un imprévu ponctuel : une facture de garagiste, une caution, un découvert à combler avant la paie. Les montants sont faibles, la durée courte (souvent un à quatre mois) et la démarche très allégée. En contrepartie, les frais fixes rapportés à une petite somme peuvent représenter un coût élevé. Des fintechs spécialisées et des acteurs comme Oney proposent ce format, avec des conditions qu’il faut comparer ligne par ligne.
Le prêt personnel convient dès que le montant dépasse quelques milliers d’euros. Son taux est fixe, ses mensualités connues d’avance et vous n’avez pas à justifier de l’usage des fonds. C’est généralement la solution la moins coûteuse pour un besoin important, même si le versement demande un peu plus de patience. Pour comparer les offres sur ce terrain, notre guide Comment choisir votre prêt à la consommation détaille les critères qui pèsent vraiment sur le coût total.
Le crédit renouvelable fonctionne comme une réserve d’argent réutilisable au fil des remboursements. Son atout est la disponibilité : une fois le contrat ouvert, chaque utilisation est quasi immédiate. Son défaut est un taux souvent plus élevé que celui d’un prêt amortissable et un risque d’endettement durable si la réserve est utilisée en continu. Il se justifie surtout comme filet de sécurité, pas comme mode de financement régulier.
Si vous hésitez encore entre ces familles de financement, la page Prêt bancaire présente leur fonctionnement et les conditions d’obtention de chacune.
Demande de crédit en ligne : les étapes pour obtenir une réponse immédiate
La rapidité se gagne surtout en amont, avant même de cliquer sur « simuler ». Une demande bien préparée passe les contrôles automatiques sans relance et réduit d’autant le délai global.
- Fixer le montant juste. Calculez précisément la somme nécessaire et la mensualité que votre budget peut supporter. Demander plus « par sécurité » renchérit le crédit et peut faire baisser la note de votre dossier.
- Simuler sur plusieurs sites. Comparez le TAEG, qui intègre intérêts, frais de dossier et assurance éventuelle, plutôt que le seul taux nominal. Les simulations n’ont aucun effet sur votre capacité d’emprunt.
- Remplir le formulaire avec des données exactes. Revenus, charges, crédits en cours : toute incohérence avec vos justificatifs bloque le dossier au stade de la vérification.
- Préparer les pièces en version numérique. Pièce d’identité en cours de validité, justificatif de domicile récent, derniers bulletins de salaire ou avis d’imposition, RIB. Des fichiers nets et complets évitent la plupart des allers-retours.
- Utiliser la connexion bancaire sécurisée si elle est proposée. De nombreux prêteurs analysent vos relevés via un agrégateur agréé, ce qui remplace l’envoi manuel de documents et accélère nettement l’étude.
- Signer l’offre électroniquement. La signature en ligne déclenche le délai légal sans attendre un courrier postal.
Dans les meilleures conditions, cette séquence se boucle en moins d’une heure côté emprunteur. Le reste du calendrier dépend du prêteur et des délais réglementaires.
Réponse immédiate ou accord définitif : ce que vaut le feu vert affiché à l’écran
La mention « réponse immédiate » mise en avant par la plupart des sites de crédit en ligne correspond à un accord de principe. Un algorithme croise vos déclarations avec des règles de solvabilité (taux d’endettement, reste à vivre, stabilité des revenus) et vous indique si votre profil entre dans les critères. Cette étape ne vaut pas engagement du prêteur.
L’accord définitif suppose deux contrôles supplémentaires. D’abord la vérification des justificatifs, qui doit confirmer ce que vous avez saisi. Ensuite la consultation obligatoire du FICP, le fichier national des incidents de remboursement des crédits aux particuliers géré par la Banque de France. Une inscription à ce fichier entraîne presque toujours un refus, quel que soit le niveau de revenus. Un écart entre le salaire déclaré et le bulletin fourni peut également remettre en cause l’accord initial.
Gardez donc une marge de prudence : tant que l’offre de prêt n’est pas émise et signée, aucune dépense ne devrait être engagée sur la foi de ce premier feu vert.
Prêt rapide sans justificatif : repérer les arnaques et les coûts cachés
Les recherches liées à l’urgence financière attirent des escrocs qui se font passer pour des prêteurs, parfois en usurpant le nom et le logo d’une vraie banque. Leur scénario suit presque toujours la même trame : accord très rapide sans aucune vérification, puis demande d’un versement préalable présenté comme des frais de dossier, une assurance ou une taxe de déblocage.
Quelques réflexes permettent d’écarter la grande majorité des fraudes :
- aucun prêteur autorisé ne réclame d’argent avant de verser un crédit ;
- un établissement de crédit figure au registre REGAFI, un intermédiaire doit être immatriculé à l’ORIAS ;
- un contact uniquement par messagerie, réseau social ou adresse électronique gratuite doit alerter ;
- une offre « sans étude » ou « sans consultation de fichier » est incompatible avec les obligations légales du prêteur ;
- un TAEG ne peut pas dépasser le taux d’usure publié chaque trimestre par la Banque de France.
Côté coût, le formulaire « sans justificatif » ne signifie pas absence de contrôle : le prêteur vérifie généralement vos revenus via la lecture de vos relevés de compte. Méfiez-vous aussi des options payantes de versement express, qui ajoutent quelques euros à une somme déjà modeste et font grimper le coût réel du mini prêt. Enfin, la directive européenne de 2023 sur le crédit aux consommateurs, dont l’application est prévue en novembre 2026, étend l’encadrement aux petits crédits de moins de 200 euros et au paiement fractionné, ce qui devrait renforcer les vérifications sur ces formats.
Financement express pour les professionnels et les achats ciblés
Un artisan, un commerçant ou un indépendant qui a besoin de trésorerie rapidement ne passe pas par les mêmes produits qu’un particulier. Les solutions les plus réactives sont le découvert professionnel négocié à l’avance, l’affacturage pour transformer des factures clients en liquidités, le financement de trésorerie proposé par des plateformes en ligne ou le microcrédit associatif pour les créateurs exclus du circuit bancaire classique. Pour un projet d’installation plutôt qu’un besoin ponctuel, l’article Quel prêt pour ouvrir un commerce passe en revue les montages adaptés et les délais à prévoir.
Côté particuliers, certains achats précis posent la question du type de crédit à mobiliser, et du bien-fondé d’un emprunt. Le cas d’un achat plaisir est un bon exemple : notre analyse Peut-on contracter un prêt bancaire pour acheter un bijou examine les formules envisageables et leurs limites.
Avant de signer un crédit rapide pour un cadeau ou un objet de valeur, comparez aussi le paiement en plusieurs fois proposé par le vendeur, souvent plus simple pour de petits montants. Les points de vigilance propres à ce type d’achat sont repris dans l’article Peut-on contracter un prêt bancaire pour acheter un bijou, utile pour évaluer le coût final avant de vous engager.
Erreurs fréquentes et conseils pour emprunter vite sans fragiliser son budget
La précipitation est la première cause de crédit mal choisi. Sous la pression d’une dépense imprévue, beaucoup d’emprunteurs acceptent la première offre affichée, sans comparer le TAEG ni lire les conditions de remboursement anticipé. Quelques minutes de comparaison suffisent pourtant à économiser plusieurs dizaines, voire centaines d’euros.
Multiplier les demandes en parallèle auprès de nombreux organismes est une autre erreur courante. Les simulations sont sans conséquence, mais déposer plusieurs dossiers complets brouille votre situation et complique le suivi des offres reçues. Mieux vaut cibler deux ou trois prêteurs après comparaison.
Enfin, un prêt rapide ne doit jamais servir à rembourser un autre crédit en cours. Enchaîner les mini prêts pour combler des fins de mois difficiles installe un cercle d’endettement difficile à rompre. Si cette situation se présente, un échange avec votre conseiller bancaire, un point conseil budget ou une association spécialisée sera plus utile qu’un nouveau financement.
En résumé, le levier le plus efficace reste la préparation : un montant ajusté, des justificatifs prêts et un prêteur vérifié permettent d’obtenir l’argent dans les meilleurs délais légaux, sans mauvaise surprise sur la facture finale.
Peut-on recevoir l’argent d’un prêt le jour même ?
C’est possible dans quelques cas précis : utilisation d’une réserve de crédit renouvelable déjà ouverte, ou mini prêt de courte durée chez un prêteur qui pratique le virement instantané. Pour un prêt personnel classique, comptez plutôt entre 8 et 15 jours entre la demande et l’arrivée des fonds.
Une réponse immédiate en ligne garantit-elle l’obtention du crédit ?
Non. La réponse affichée à l’écran est un accord de principe calculé à partir de vos déclarations. L’accord définitif intervient après la vérification de vos justificatifs et la consultation du fichier des incidents de remboursement tenu par la Banque de France.
Quel montant demander pour un mini prêt ?
Les mini prêts couvrent généralement de 50 à 1 000 euros, remboursables en quelques semaines ou quelques mois. Ils servent à absorber un imprévu ponctuel, pas à financer un projet. Demandez le montant strictement nécessaire et vérifiez que la mensualité reste compatible avec votre reste à vivre.
Un organisme qui réclame des frais avant le versement est-il fiable ?
Un prêteur sérieux ne demande jamais de paiement préalable pour débloquer un crédit. Une demande de frais de dossier, d’assurance ou de taxe à régler avant de recevoir les fonds est le signe classique d’une escroquerie. Vérifiez l’agrément de l’organisme dans le registre REGAFI ou celui de l’intermédiaire auprès de l’ORIAS.
Peut-on annuler un crédit rapide après la signature ?
Oui pour un crédit à la consommation : vous disposez de 14 jours calendaires pour vous rétracter sans avoir à vous justifier. Si les fonds ont déjà été versés, il faudra rembourser le capital et les intérêts courus depuis le versement.
Un indépendant peut-il obtenir un prêt rapide pour son activité ?
Oui, mais par d’autres canaux que le crédit aux particuliers : financement de trésorerie en ligne, affacturage, découvert professionnel ou microcrédit associatif. Les délais dépendent surtout de l’ancienneté de l’activité et de la qualité des comptes présentés.