
- Début des années 1970 : taux de crédit immobilier autour de 8 à 10 %, avec une inflation qui montait vite.
- Fin de décennie et début des années 1980 : taux supérieurs à 12 %, puis un pic proche de 16 % vers 1981 et 1982.
- Depuis le milieu des années 1980 : baisse presque continue, jusqu’au plancher de 1,06 % hors assurance en décembre 2021.
- Depuis 2022 : remontée rapide, puis stabilisation autour de 3 % à 3,5 % selon les profils.
Si vous cherchez l’historique du taux immobilier depuis 1970, retenez d’abord une trajectoire en cloche inversée sur cinquante ans. Les prêts démarrent autour de 8 à 10 %, grimpent avec les chocs pétroliers, culminent au début des années 1980, puis reculent pendant quarante ans. Cet article détaille chaque période, explique pourquoi un taux de 10 % n’avait pas le même poids qu’aujourd’hui, et propose une méthode pour comparer des époques sans se tromper.
Les années 1970 : un crédit immobilier à 8 ou 10 %, mais encadré
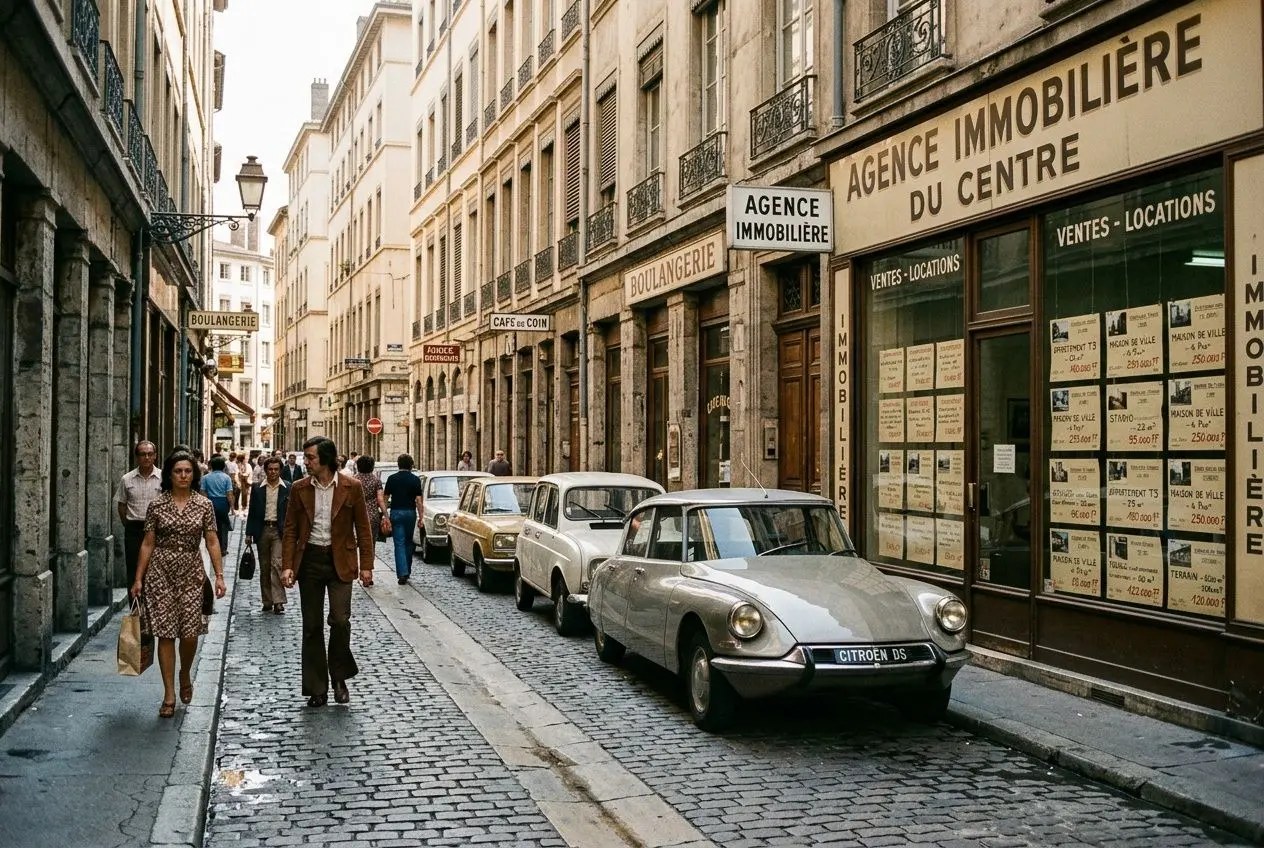
Au début de la décennie, un emprunteur français payait en général entre 8 et 10 % par an, selon le type de prêt et l’établissement. Ces chiffres semblent énormes à l’œil d’un acheteur de 2026, mais ils s’inscrivaient dans un système très différent. Le crédit était rationné : l’État fixait des plafonds de distribution aux banques et orientait l’argent vers des circuits spécifiques, comme les prêts aidés et ceux liés à l’épargne-logement.
Les durées étaient courtes. Dans l’ancien, la durée moyenne d’un prêt est passée d’environ 10 ans en 1967 à 14 ans en 1973, d’après les travaux de l’administration du logement. Un ménage empruntait donc moins longtemps, souvent avec un apport conséquent, et l’accès à la propriété restait réservé à des profils solides.
Le premier choc pétrolier de 1973 et ses effets sur les taux
Le choc de 1973 déclenche une forte inflation, et les taux d’intérêt montent avec elle. À la fin de la décennie, après le second choc de 1979, on dépasse nettement 12 % pour de nombreux prêts. Le marché immobilier se tend, les banques deviennent prudentes, et les acheteurs doivent composer avec des mensualités lourdes.
Pourquoi l’inflation changeait tout
Dans les années 1970, les prix et les salaires augmentaient très vite, parfois de plus de 10 % par an en France. Un emprunteur remboursait donc avec une monnaie qui perdait de la valeur, et ses revenus progressaient plus vite que sa mensualité fixe. Le taux réel, c’est-à-dire le taux nominal moins l’inflation, pouvait être faible, voire négatif certaines années. C’est la raison pour laquelle l’immobilier était vu comme une valeur refuge malgré des taux apparents élevés.
1980 à 1990 : le pic des taux immobiliers et le début du reflux
Le sommet se situe au tout début des années 1980. Autour de 1981 et 1982, les taux des crédits immobiliers approchent 16 %, le niveau le plus haut de toute la période étudiée. L’inflation reste forte, la politique monétaire est restrictive, et l’argent coûte très cher.
La désinflation engagée à partir de 1983 change la donne. Les taux amorcent une baisse, interrompue par quelques rechutes, et l’encadrement du crédit disparaît en 1987. Les banques peuvent alors se faire concurrence, ce qui ouvre la voie à des offres plus souples et à des durées plus longues. En revanche, la hausse des prix de la fin de la décennie rend l’accès au logement plus difficile pour beaucoup de ménages.
Du taux immobilier de 1990 à 2008 : une baisse presque continue
Autour de 1990, les prêts se négocient encore à 10 ou 11 %. Au milieu de la décennie, on se rapproche de 8 %, puis la préparation de l’euro et la baisse de l’inflation entraînent les taux vers 5 % à la fin des années 1990. Au début des années 2000, ils oscillent entre 5 et 6 %, avant de glisser vers 4 % dans les années qui précèdent la crise financière de 2008.
Cette période installe les habitudes modernes : prêts à taux fixe sur 20 ans, puis 25 ans, renégociations massives lorsque les taux baissent, et montée en puissance des courtiers. Pour comprendre ce qu’un établissement analyse avant de prêter, le guide sur le Prêt bancaire détaille le fonctionnement et les types de crédit.
2009 à 2021 : vers le plancher historique du crédit immobilier
Après la crise de 2008, les banques centrales soutiennent l’économie avec des taux directeurs très bas. Les crédits immobiliers passent sous 4 % vers 2010, autour de 2 % en 2015, puis sous 1,5 % en 2019. Le point le plus bas est atteint en décembre 2021, à 1,06 % hors assurance en moyenne selon l’Observatoire Crédit Logement.
Cette phase a gonflé les capacités d’emprunt. Un même budget mensuel permettait d’acheter beaucoup plus qu’en 2000, ce qui a contribué à la hausse des prix dans plusieurs grandes villes. Les durées de 25 ans sont devenues courantes, et certains dossiers dépassaient cette limite. Même à ces niveaux, le taux nominal ne dit pas tout : le coût final dépend aussi des frais annexes, et il faut intégrer l’assurance, comme l’explique la page sur le fait d’Assurer un prêt immobilier.
De 2022 à aujourd’hui : la remontée des taux de crédit immobilier
À partir d’avril 2022, la hausse est rapide : environ 20 centièmes de point par mois dans plusieurs barèmes de courtiers. Dès mai 2023, les taux dépassent 3,5 % hors assurance. Les causes sont connues : reprise de l’inflation, resserrement monétaire et coût de refinancement plus élevé pour les banques. Le taux d’usure, plafond légal, a aussi freiné certains dossiers lorsqu’il se trouvait en dessous du coût réel du prêt.
Ensuite, le marché se stabilise puis se détend légèrement. En 2025 et 2026, les barèmes publiés tournent autour de 3 % à 3,5 % pour un bon dossier sur 20 ans, avec des écarts entre profils et entre durées. Ces chiffres évoluent chaque mois : avant de décider, il faut consulter un barème récent et demander une simulation personnalisée.
Tableau récapitulatif de l’évolution des taux immobiliers depuis 1970
| Période | Ordre de grandeur du taux | Contexte principal |
|---|---|---|
| 1970 à 1973 | 8 à 10 % | Crédit encadré, durées courtes, inflation en hausse |
| 1974 à 1979 | 10 à plus de 12 % | Chocs pétroliers, inflation élevée |
| 1981 à 1982 | Proche de 16 % | Pic historique, politique monétaire restrictive |
| 1990 | 10 à 11 % | Fin de cycle haussier, désinflation en cours |
| 1999 à 2000 | 5 à 6 % | Arrivée de l’euro, inflation maîtrisée |
| 2010 à 2015 | 4 % puis 2 % | Après la crise de 2008, taux directeurs bas |
| Décembre 2021 | 1,06 % hors assurance | Plancher historique |
| 2023 à 2026 | 3 à 3,5 % | Remontée puis stabilisation |
Ces valeurs sont des ordres de grandeur arrondis : les sources historiques diffèrent selon qu’elles mesurent des prêts aidés, des prêts conventionnés ou des taux moyens de marché.
Comparer le taux d’un crédit immobilier de 1970 à celui d’aujourd’hui
Comparer deux chiffres bruts conduit souvent à des conclusions fausses. Trois précautions s’imposent.
- Regarder le taux réel. Un prêt à 9 % avec 10 % d’inflation coûte moins cher, en pouvoir d’achat, qu’un prêt à 3,4 % avec 1 % d’inflation.
- Tenir compte de la durée. Avec 10 à 14 ans de remboursement, la charge mensuelle d’époque était lourde malgré un capital souvent plus modeste.
- Intégrer le prix du bien. Le rapport entre le prix d’un logement et le revenu des ménages s’est profondément modifié depuis cinquante ans, ce qui change le sens d’une mensualité.
Un autre point souvent oublié : le taux ne couvre pas tous les frais d’une acquisition. Les droits et émoluments pèsent dès la signature, et le détail figure dans l’article sur les Frais de notaire achat ancien. Quant à l’accès au crédit sans épargne, qui était quasi impossible dans les années 1970, il reste délicat aujourd’hui, comme le montre le dossier sur la question : Est-il possible de réaliser un achat immobilier sans apport.
Ce que l’historique des taux apprend à un futur emprunteur
Connaître le passé ne permet pas de prévoir le prochain mouvement, mais il corrige deux erreurs courantes. La première consiste à croire que les taux de 1 % de 2021 étaient normaux : ils constituaient une exception, obtenue après une longue baisse. La seconde est de juger un taux de 3,5 % catastrophique, alors qu’il reste très inférieur aux niveaux connus pendant une grande partie de la période 1970 à 2000.
Quelques conseils pratiques en découlent :
- raisonner en mensualité et en coût total, pas seulement en taux affiché ;
- comparer plusieurs offres le même mois, car l’écart entre deux banques peut dépasser 0,3 point ;
- prévoir une marge de sécurité sur le taux d’endettement ;
- regarder les clauses de remboursement anticipé et de modulation, utiles si les taux baissent.
Pour replacer le sujet dans son ensemble, y compris le vocabulaire du secteur, vous pouvez relire la définition de Qu’est-ce que l’immobilier, qui pose les bases du marché.
Les erreurs fréquentes quand on lit un graphique de taux
Certaines courbes mélangent des séries différentes : taux des prêts aidés, taux moyens du marché, ou taux affichés par des courtiers pour de bons dossiers. Elles ne mesurent pas la même chose, et on ne peut pas les juxtaposer sans précaution. Il faut aussi se méfier des chiffres sans date ni périmètre, par exemple un taux cité sans préciser s’il inclut l’assurance. Enfin, les moyennes cachent la dispersion : à une même date, un profil excellent et un profil fragile pouvaient obtenir des conditions très éloignées.
Quand faut-il s’appuyer sur ces données ?
L’historique sert à contextualiser un projet, pas à choisir le bon mois pour emprunter. Un acheteur qui attend une baisse hypothétique risque de voir les prix remonter ou de laisser passer un bien adapté. Mieux vaut vérifier que le budget tient avec un taux un peu plus élevé que celui proposé, puis agir selon sa situation personnelle.
Quel était le taux d’un prêt immobilier en 1970 ?
Les sources donnent un ordre de grandeur de 8 à 10 % pour le début de la décennie, avec des variations selon le type de prêt et l’organisme. Les prêts aidés ou liés à l’épargne-logement pouvaient être moins chers que les prêts classiques.
Pourquoi des taux à 10 % étaient-ils supportables à l’époque ?
Parce que l’inflation était très élevée et que les salaires augmentaient vite. La mensualité, fixe, pesait de moins en moins dans le budget au fil des années, ce qui réduisait le coût réel du crédit.
À quand remonte le taux immobilier le plus élevé en France ?
Le sommet se situe au début des années 1980, autour de 1981 et 1982, avec des taux proches de 16 % selon les séries disponibles.
Quel est le taux le plus bas jamais observé ?
Le plancher date de décembre 2021 : 1,06 % hors assurance en moyenne, d’après l’Observatoire Crédit Logement. Il n’a pas été retrouvé depuis la remontée de 2022.
Un taux de 3 % à 3,5 % est-il élevé par rapport à l’histoire ?
Non, c’est un niveau modéré à l’échelle de cinquante ans. Il paraît élevé surtout par contraste avec la période 2015 à 2021, qui était exceptionnellement favorable.