
L’EXW incoterm, abréviation de Ex Works et traduit par « départ usine », est la règle des Incoterms qui impose le moins d’obligations au vendeur. Celui-ci emballe la marchandise et la met à la disposition de l’acheteur dans ses locaux ou à un lieu désigné, à la date prévue, sans la charger ni la dédouaner. Dès cette mise à disposition, l’acheteur prend à sa charge les frais et les risques : enlèvement, chargement, transport, assurance, formalités d’export et d’import, droits et taxes. Simple sur le papier, ce terme devient délicat dès qu’une frontière est franchie, car la preuve d’exportation et la justification de l’exonération de TVA restent l’affaire du vendeur français.
- Signification : EXW (Ex Works) veut dire « à l’usine » ou « départ usine ». La livraison a lieu quand la marchandise est mise à disposition chez le vendeur ou au lieu désigné.
- Transport : l’acheteur choisit le transporteur et paie l’intégralité du trajet, du quai du vendeur jusqu’à la destination finale.
- Chargement : le vendeur n’a pas l’obligation de charger le véhicule. S’il le fait, c’est aux risques et frais de l’acheteur, sauf clause contraire.
- Douane : l’acheteur accomplit les formalités d’exportation et d’importation, le vendeur l’aidant seulement à obtenir les documents utiles.
Que signifie l’Incoterm EXW dans les règles de la Chambre de commerce internationale
Les International Commercial Terms sont publiés par la Chambre de commerce internationale (ICC, ou CCI en français). La version en vigueur, les Incoterms 2020, s’applique depuis le 1er janvier 2020 et compte 11 règles. L’ICC révise ce corpus environ tous les dix ans, ce qui explique qu’un contrat doive toujours mentionner la version retenue : « EXW Incoterms 2020 » n’a pas exactement le même contenu qu’un EXW rédigé sous les règles de 2010.
Ex Works ouvre la liste et occupe une position extrême. C’est la seule règle où le vendeur ne remet la marchandise à aucun transporteur : il se contente de la laisser à disposition, emballée et identifiable, dans son usine, son entrepôt ou tout autre lieu convenu. Le terme opposé est le DDP, où le vendeur livre au contraire la marchandise dédouanée à l’import, droits payés.
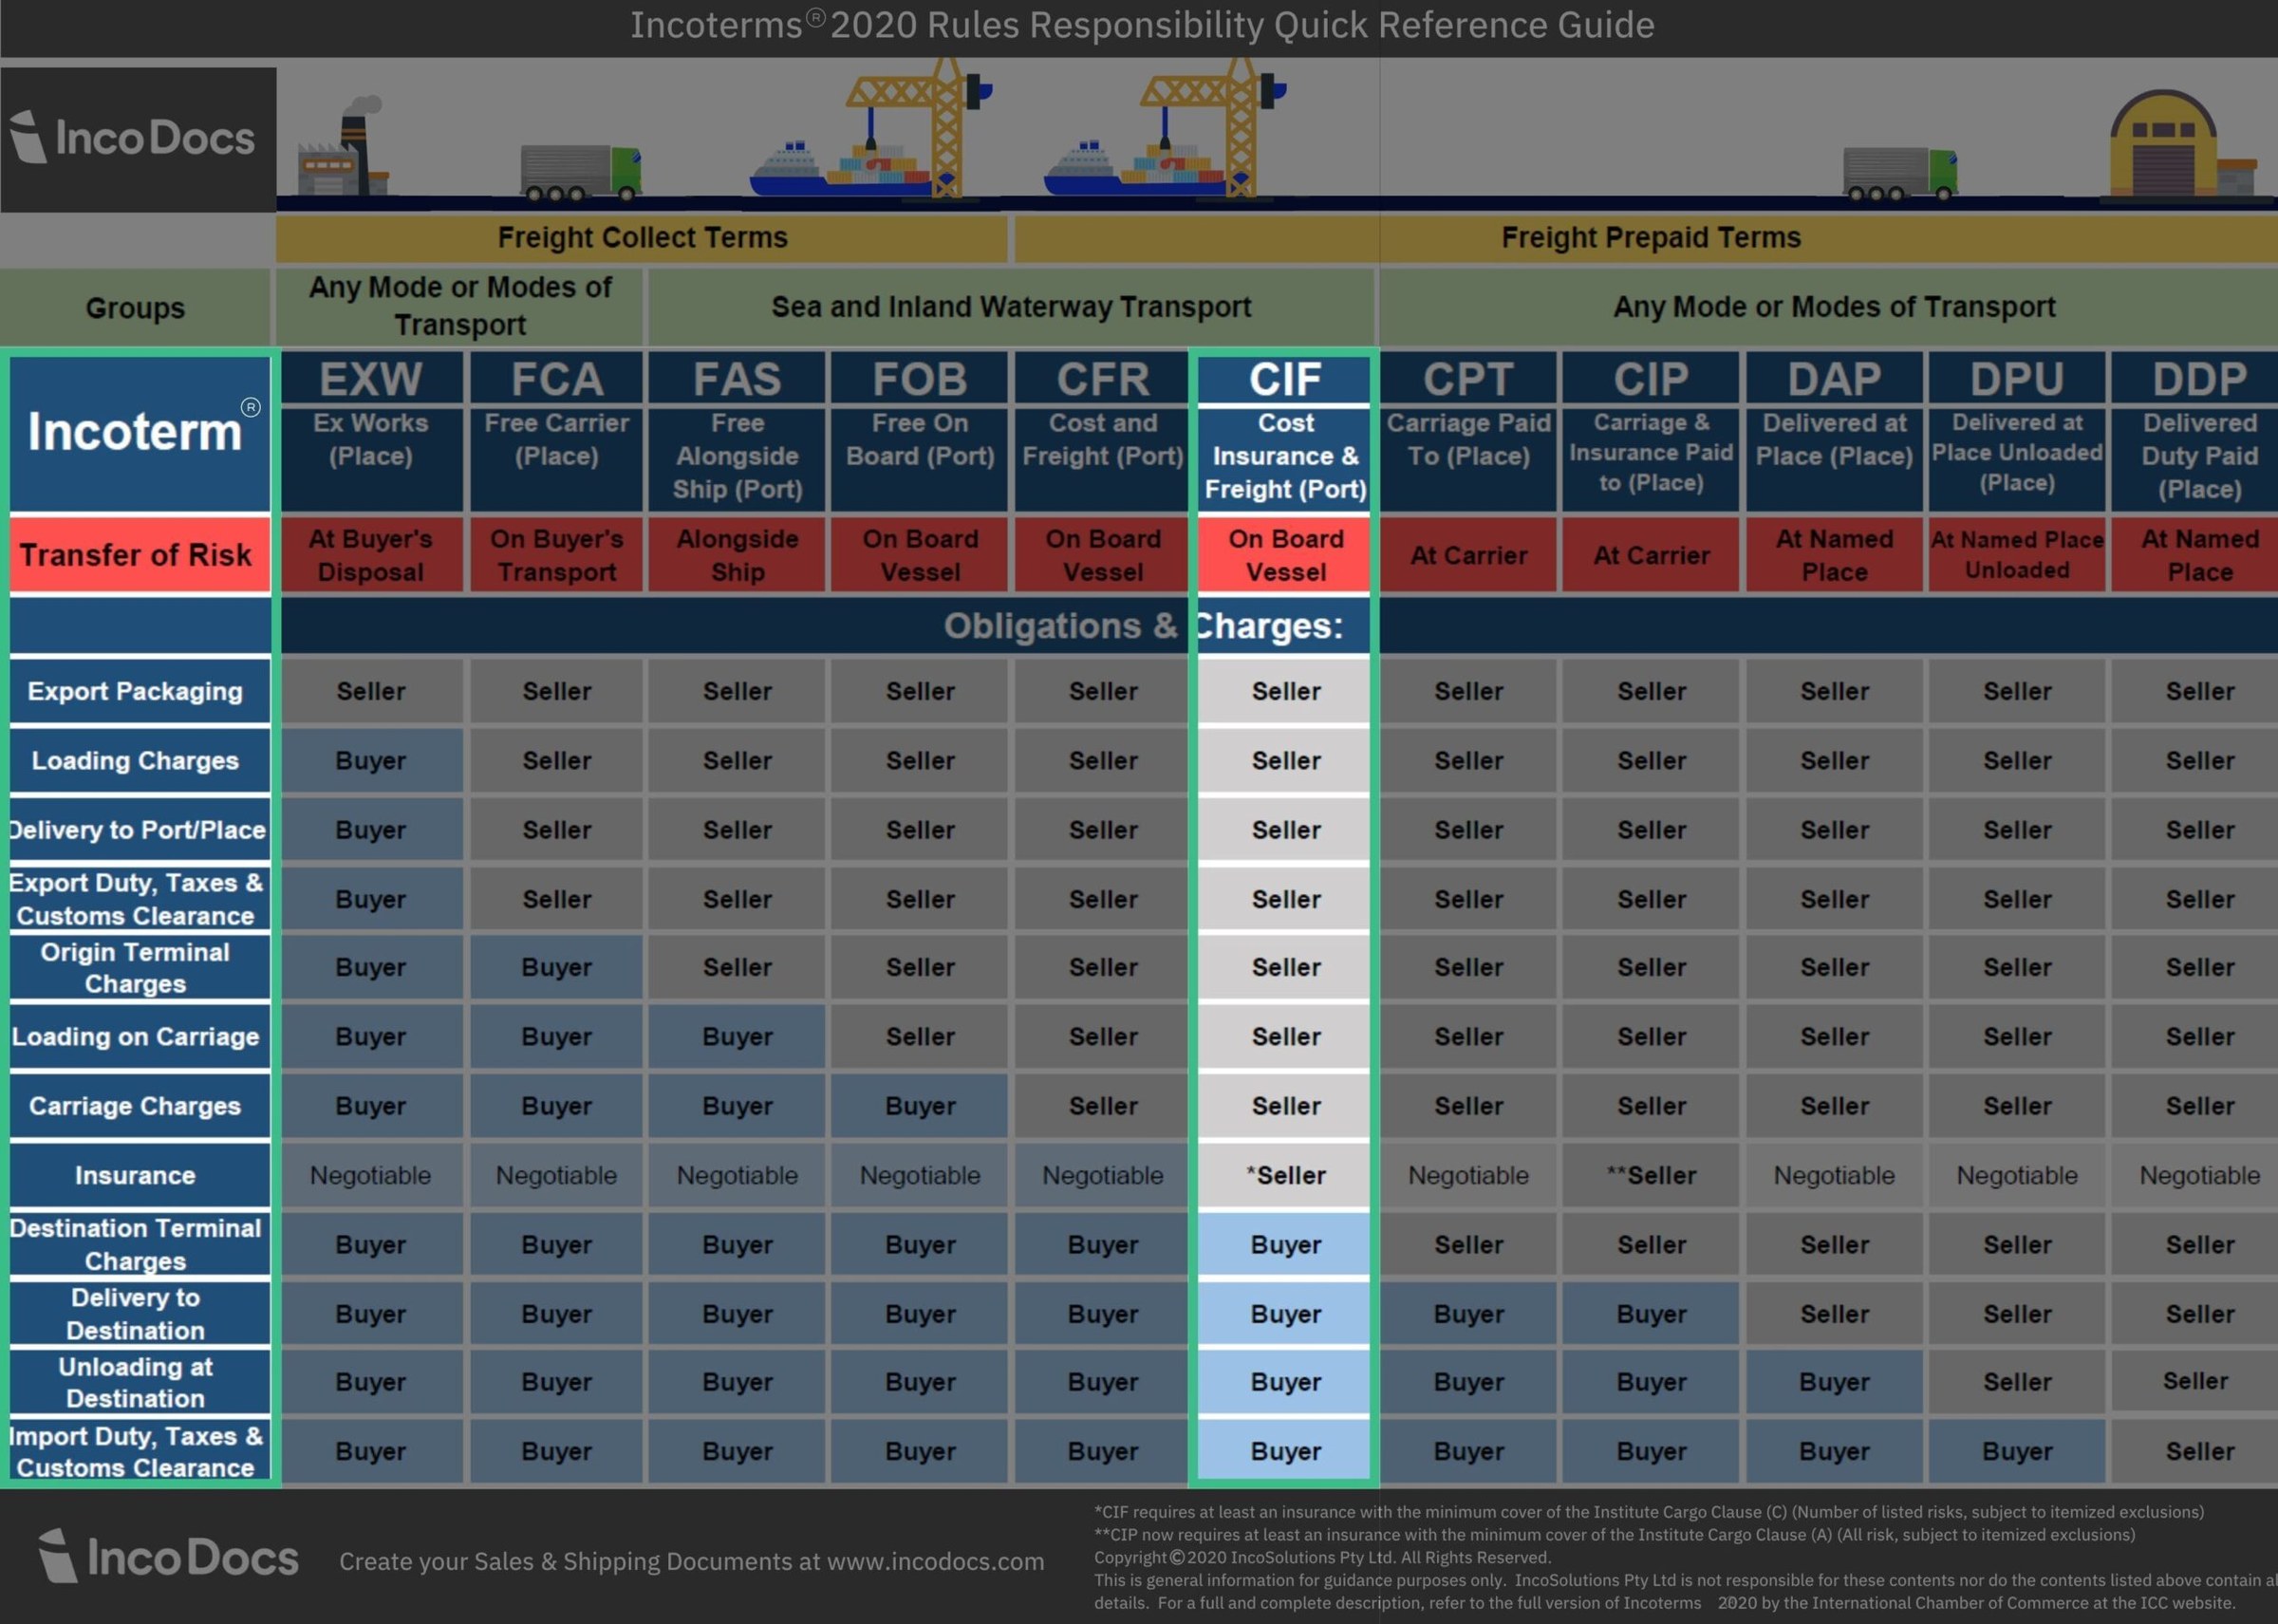
EXW fait partie des sept Incoterms multimodaux (EXW, FCA, CPT, CIP, DAP, DPU, DDP), utilisables pour la route, le rail, l’aérien, le maritime ou une combinaison de ces modes. Les quatre autres règles (FAS, FOB, CFR, CIF) sont réservées au transport maritime et fluvial, parce que leur point de livraison est lié au navire. Cette distinction a un effet direct : une vente EXW peut très bien précéder un acheminement en conteneur par voie maritime, mais c’est alors l’acheteur qui organise tout, du pré-acheminement routier jusqu’au port à l’embarquement, puis au post-acheminement à l’arrivée.
Enfin, un Incoterm ne règle ni le prix, ni les modalités de paiement, ni le transfert de propriété. Il répartit des coûts, des risques et des tâches. Pour situer EXW dans l’ensemble des opérations d’achat et de vente à l’étranger, notre dossier Commerce international rappelle les repères de base avant un premier export.
Obligations vendeur acheteur EXW : le tableau de répartition
La plupart des litiges en Ex Works naissent d’une idée floue de « qui fait quoi ». Le tableau ci-dessous distingue l’opération, la partie qui l’exécute et celle qui en supporte le coût, selon la lecture habituelle des Incoterms 2020.
| Opération | Vendeur | Acheteur | Point d’attention |
|---|---|---|---|
| Emballage, marquage, étiquetage | Oui, à ses frais | Non | Sauf usage de livrer la marchandise nue. Un emballage adapté au transport prévu doit être demandé dans le contrat. |
| Mise à disposition au lieu désigné | Oui, à la date ou dans le délai convenu | Prend livraison | Le vendeur doit prévenir l’acheteur que la marchandise est prête. |
| Chargement sur le véhicule de collecte | Non obligatoire | Oui, à ses risques | Si le vendeur charge, il le fait aux risques et frais de l’acheteur. |
| Pré-acheminement et transport principal | Non | Oui | L’acheteur choisit le transporteur ou le transitaire. |
| Dédouanement export | Assistance documentaire | Oui, à ses frais | Difficile si l’acheteur n’est pas établi dans l’Union européenne. |
| Assurance transport | Aucune obligation | Libre, mais recommandée | Le vendeur fournit les informations utiles à la souscription si on les lui demande. |
| Dédouanement import, droits et taxes | Non | Oui | Inclut la TVA à l’importation et les éventuelles licences. |
| Post-acheminement et déchargement final | Non | Oui | Jusqu’au site de l’acheteur ou de son client. |
| Preuve de prise de livraison | La reçoit | La fournit | Document clé pour le vendeur, notamment pour sa TVA. |
Ce tableau montre l’intérêt majeur d’EXW pour l’acheteur : il contrôle toute la chaîne logistique. Il en montre aussi la contrepartie : il assume toutes les opérations, y compris celles qu’il maîtrise mal à distance, comme une déclaration d’export dans un pays où il n’a pas d’implantation.
Lieu désigné et transfert des risques en Ex Works
Le lieu désigné est le pivot de la règle. C’est là que s’opère la livraison, donc le transfert des coûts et des risques. Écrire « EXW Lyon » laisse une marge d’interprétation dangereuse : entrepôt principal, site de production, plateforme d’un prestataire ? Une adresse précise, voire le numéro de quai, évite toute contestation. Le lieu de mise à disposition n’a d’ailleurs rien à voir avec le lieu de destination, que le contrat EXW n’a même pas besoin de mentionner.
Le transfert intervient au moment où la marchandise est mise à disposition, pas au moment où le camion repart. Si l’acheteur tarde à venir enlever des marchandises déjà individualisées, les risques peuvent lui être transférés dès la fin du délai convenu, et les frais de stockage supplémentaires lui incombent. À l’inverse, une marchandise non séparée du stock du vendeur, ou non identifiée comme destinée au contrat, reste à ses risques.
Risque, coût et propriété : trois transferts distincts
Confondre transfert des risques et transfert de propriété reste une erreur fréquente. Les Incoterms ne traitent que du premier. La propriété dépend du contrat de vente et du droit applicable, par exemple la Convention de Vienne sur la vente internationale de marchandises ou une clause de réserve de propriété. Un vendeur peut donc rester propriétaire jusqu’au paiement intégral tandis que l’acheteur supporte déjà le risque de perte ou de vol pendant le transport. C’est précisément pour couvrir cette période que l’assurance transport, absente des obligations du vendeur, prend toute son importance.
Chargement de la marchandise en EXW : la règle et ses aménagements
Sous les Incoterms 2020, la marchandise est livrée « non chargée sur un véhicule de collecte ». Le chauffeur envoyé par l’acheteur doit donc, en théorie, assurer lui-même le chargement. En pratique, peu d’acheteurs acceptent qu’un camion arrive sans moyen de manutention, et beaucoup de sites industriels interdisent à un chauffeur extérieur d’utiliser leur chariot élévateur pour des raisons de sécurité.
Le vendeur charge donc souvent, par habitude ou par obligation interne. Le problème est que ce geste se fait aux risques de l’acheteur : si une palette tombe pendant la manutention, la question de la responsabilité peut devenir conflictuelle, puisque le dommage survient alors que le vendeur manipule une marchandise déjà livrée. Deux options permettent de clarifier la situation :
- ajouter au contrat une clause du type « EXW [adresse] Incoterms 2020, chargement effectué par le vendeur aux risques et frais de l’acheteur » ;
- basculer vers l’Incoterm FCA au départ des locaux du vendeur, règle dans laquelle le chargement fait partie de la livraison et relève du vendeur, risques compris.
L’ICC elle-même oriente vers FCA lorsque le vendeur charge habituellement la marchandise. C’est la solution la plus nette.
Avantages et risques de l’EXW : PME, acheteur étranger, distributeur, transitaire
L’attrait d’Ex Works tient à sa simplicité apparente. Le vendeur établit un prix départ, sans calcul de fret, et n’a aucune logistique à piloter. L’acheteur, de son côté, peut regrouper ses enlèvements, négocier ses propres tarifs de transport et garder une visibilité complète sur ses flux. Cette lecture change selon la position de chacun.
- PME exportatrice française : EXW réduit sa charge opérationnelle, mais l’expose sur la douane et la TVA. Si l’acheteur ne remet jamais la preuve de sortie, l’administration fiscale peut contester l’exonération et réclamer la TVA au vendeur.
- Acheteur étranger : il maîtrise les coûts et le choix du transitaire, mais il doit trouver un représentant capable de déclarer la marchandise à l’export dans le pays du vendeur, ce qui n’est pas toujours possible juridiquement.
- Distributeur ou négociant : EXW lui permet de faire enlever la marchandise directement chez le fabricant pour l’acheminer vers son propre client, avec un risque de rupture documentaire si les informations ne circulent pas.
- Transitaire : il devient le véritable chef d’orchestre de l’opération. Il doit vérifier qui figure comme exportateur sur la déclaration et qui détient les documents commerciaux.
Côté financier, EXW se marie mal avec la lettre de crédit documentaire. La banque exige souvent un connaissement ou un document de transport que le vendeur ne contrôle pas, puisqu’il n’a pas contracté avec le transporteur. Si ce document n’arrive pas ou présente une anomalie, le paiement peut être refusé. Sur un marché concurrentiel, enfin, une offre départ usine peut paraître moins attractive qu’une offre rendue, l’acheteur devant reconstituer seul le coût réel.
EXW à l’international : dédouanement export, DAU et TVA
Dans l’Union européenne, une exportation donne lieu à une déclaration électronique, dont la structure reprend les données du Document Administratif Unique (DAU). Sous EXW, c’est l’acheteur qui doit déposer cette déclaration, directement ou via un représentant en douane. Le vendeur ne contrôle alors ni les données déclarées, ni le régime douanier choisi, ni la récupération du message de sortie qui sert de preuve d’exportation.
Or cette preuve conditionne l’exonération de TVA de la vente. Une entreprise française qui facture hors taxes une marchandise sortie de l’Union doit pouvoir justifier cette sortie. Si le justificatif manque, la vente risque d’être requalifiée en livraison taxable en France. Pour une livraison intracommunautaire, la logique est voisine : le vendeur doit disposer du numéro de TVA valide de l’acheteur et de preuves du transport vers un autre État membre, ce que l’EXW ne lui fournit pas spontanément. Un conseil fiscal ou un commissionnaire en douane permet de valider le dispositif avant la première expédition.
Acheteur non établi dans l’Union : l’impasse du déclarant
Le Code des douanes de l’Union (CDU) réserve en principe la qualité d’exportateur à une personne établie sur le territoire douanier de l’Union. Un acheteur chinois, américain ou suisse ne peut donc généralement pas figurer lui-même comme exportateur sur la déclaration au départ de la France. Dans les faits, c’est souvent le vendeur français qui apparaît sur le document, alors même que le contrat EXW lui ôtait cette tâche. Il endosse ainsi une responsabilité déclarative sur des données qu’il n’a pas saisies. Dans ce cas, mieux vaut passer en FCA et assumer ouvertement le dédouanement export plutôt que de le subir.
Marchandises dangereuses, réglementées ou soumises à licence
Pour les produits chimiques, batteries au lithium, biens à double usage ou équipements sensibles, la conformité ne se délègue pas entièrement. Le classement, l’étiquetage des marchandises dangereuses et l’obtention d’une licence d’exportation restent étroitement liés au fabricant. Lorsqu’un produit contient des composants d’origine américaine, les règles extraterritoriales issues de l’Export control reform peuvent aussi s’appliquer à la revente, quel que soit l’Incoterm. EXW ne dispense jamais le vendeur de vérifier qu’il a le droit de vendre à cet acheteur et vers cette destination.
Valeur en douane d’un achat EXW : exemple de calcul
Pour une entreprise française qui importe en Ex Works, le prix facturé ne constitue pas la base taxable. L’article 71 §1 e) du CDU impose d’ajouter les frais de transport et d’assurance jusqu’au point d’entrée dans le territoire douanier de l’Union, tandis que l’article 72 a) exclut les frais de transport après ce point, s’ils sont distingués du prix. Voici un scénario illustratif pour des pièces mécaniques achetées EXW Pune, en Inde, et livrées à Lyon via Le Havre.
| Poste | Montant | Inclus dans la valeur en douane |
|---|---|---|
| Prix EXW facturé par le fournisseur | 40 000 € | Oui |
| Enlèvement et pré-acheminement jusqu’au port indien | 650 € | Oui |
| Dédouanement export en Inde | 250 € | Oui |
| Fret maritime jusqu’au Havre | 2 100 € | Oui |
| Assurance transport | 120 € | Oui |
| Valeur en douane | 43 120 € | |
| Post-acheminement Le Havre vers Lyon | 900 € | Non |
| Droits de douane (taux fictif de 3 %) | 1 293,60 € | Calculés sur 43 120 € |
Le coût de revient hors TVA atteint ainsi 45 313,60 €, soit plus de 13 % au-dessus du prix affiché. La TVA à l’importation se calcule ensuite sur la valeur en douane majorée des droits et, en principe, des frais d’acheminement jusqu’au premier lieu de destination en France. Le taux de droit retenu ici est purement indicatif : seul le classement tarifaire exact de la marchandise permet de connaître le taux réel. L’exercice montre surtout qu’un prix départ usine bas peut masquer une facture finale élevée, d’où l’intérêt de chiffrer le coût rendu avant de comparer deux fournisseurs.
EXW, FCA, FOB ou DDP : comparatif pour choisir son Incoterm
Choisir un Incoterm revient à décider qui maîtrise chaque maillon. Les quatre règles les plus souvent mises en concurrence se distinguent nettement.
| Critère | EXW | FCA | FOB | DDP |
|---|---|---|---|---|
| Traduction usuelle | Départ usine | Franco-transporteur | Franco à bord | Rendu droits acquittés |
| Modes de transport | Tous | Tous | Maritime et fluvial | Tous |
| Point de livraison | Locaux du vendeur, non chargé | Remise au transporteur de l’acheteur | À bord du navire au port d’embarquement | Lieu de destination, prêt à décharger |
| Chargement au départ | Acheteur | Vendeur si livraison chez lui | Vendeur | Vendeur |
| Dédouanement export | Acheteur | Vendeur | Vendeur | Vendeur |
| Dédouanement import et droits | Acheteur | Acheteur | Acheteur | Vendeur |
| Profil type | Ventes nationales, acheteur très organisé | Export avec acheteur qui gère le fret | Vrac ou marchandises conventionnelles par mer | Vendeur implanté ou représenté dans le pays d’import |
Pour un exportateur français, FCA constitue généralement l’alternative la plus équilibrée : le vendeur reste maître de la déclaration d’export et de sa preuve de sortie, tandis que l’acheteur conserve la main sur le transport principal. FOB, très utilisé par habitude, n’est pas adapté aux conteneurs remis au terminal plusieurs jours avant le chargement à bord, car le vendeur porte alors un risque sur une marchandise qu’il ne contrôle plus. Le DDP, à l’opposé d’EXW, suppose que le vendeur sache gérer l’import et la TVA dans le pays de destination, détaillé dans notre fiche sur l’Incoterm DDP. Entre ces deux extrêmes, l’Incoterm DAP laisse le dédouanement import à l’acheteur tout en confiant le transport au vendeur.
Checklist avant de signer une vente Ex Works
Quelques vérifications suffisent à transformer un EXW fragile en contrat solide :
- Écrire la mention complète : « EXW, adresse précise du site, Incoterms 2020 ».
- Préciser qui charge, avec quel matériel, et à quels risques.
- Fixer une date ou une fenêtre d’enlèvement, ainsi que les frais de stockage en cas de retard.
- Exiger de l’acheteur la preuve de prise de livraison et, à l’export, la copie de la déclaration et du message de sortie dans un délai défini.
- Identifier l’exportateur et le représentant en douane qui figureront sur la déclaration.
- Vérifier le statut réglementaire du produit : marchandise dangereuse, bien à double usage, licence, sanctions.
- Prévoir les documents échangés : facture commerciale, liste de colisage, certificat d’origine, fiches de données de sécurité.
- Recommander à l’acheteur une assurance ad valorem et l’écrire dans la correspondance.
- Comparer avec une offre FCA si l’acheteur n’est pas établi dans l’Union ou si le vendeur charge habituellement.
Incoterm EXW en pratique : réponses aux questions des exportateurs
Qui paie le transport quand la vente est conclue en EXW ?
L’acheteur paie tout le transport, depuis l’enlèvement au lieu désigné jusqu’à la destination finale, y compris le pré-acheminement, le fret principal, les frais portuaires et la livraison terminale. Le prix EXW ne contient aucun frais de transport.
Une assurance transport est-elle comprise dans un prix départ usine ?
Non. Le vendeur n’a aucune obligation d’assurer la marchandise sous EXW. Comme les risques passent à l’acheteur dès la mise à disposition, c’est à lui de souscrire une couverture s’il souhaite être indemnisé en cas de perte, de vol ou d’avarie.
Un acheteur établi hors de l’Union peut-il réaliser lui-même le dédouanement export ?
En règle générale, non. La qualité d’exportateur est réservée à une personne établie dans l’Union. L’acheteur étranger doit donc passer par une solution spécifique, et c’est souvent le vendeur qui se retrouve déclaré. FCA est alors plus cohérent.
EXW convient-il à une vente entre deux entreprises françaises ?
Oui, c’est même son terrain le plus naturel. Sans formalité douanière, EXW se limite à une question d’enlèvement, de chargement et de transfert des risques, à condition de bien définir le lieu et les modalités de manutention.
Comment rédiger correctement EXW dans une offre commerciale ?
Il faut indiquer le sigle, le lieu précis puis la version, par exemple « EXW 12 rue de l’Industrie, 69000 Lyon, Incoterms 2020 ». Une mention vague comme « départ usine » sans version ni adresse laisse place à l’interprétation.
EXW est-il compatible avec une lettre de crédit documentaire ?
Il l’est en théorie, mais il reste risqué pour le vendeur. Les documents de transport exigés par la banque sont émis à la demande de l’acheteur, que le vendeur ne contrôle pas. Une lettre de crédit appelant une simple attestation de prise en charge, ou un passage en FCA, réduit ce risque.